
2027年1月から効かなくなる相続税対策「コレだけやってください」
■質問者
すぎむら先生!
2027年1月(来年の1月)から
「相続税対策が無意味になる」みたいな話を聞いたんですけど、何が変わるんですか?
■すぎむら先生
昨年(12月)に公表された税制改正大綱の中に書かれていることですね。
いわゆる「5年ルール」と「不動産小口化商品」の評価見直しについてです。
これまでの節税対策だと、1億円で収益不動産を買うと、
相続税の評価額が5,000万円とか4,000万円前後にガクッと下がっていたんですよね。
例えば、相続税率30%の人が1億円の現金のまま相続すると3,000万円の税金がかかりますが、
1億円で収益不動産を買って評価が5,000万円になれば、5,000万円×30%=1,500万円の税金で済んでいました。
そして相続が終わった後にまた1億円で売却すれば、手元にお金を残したまま税金を半分に抑えられたわけです。
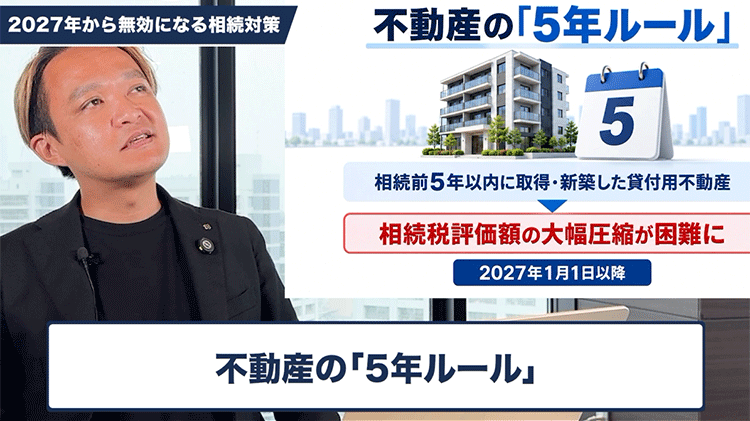
ですが、そういった亡くなる直前の駆け込み節税を制限するため、2027年1月1日以降の相続からは、
「相続前5年以内に取得・新築した一定の貸付用不動産」は原則として
通常の取引価額(時価・取得価格ベース)で評価するという「5年ルール」が導入されます
(※一部、取得価額の80%評価などの一定要件あり)。
これまでは半分近くまで評価が下がっていたものが、
直前5年以内の取得だと2割程度しか引き下げられなくなってしまうので、
駆け込みの節税効果がかなり薄まることになります。
■質問者
タワマン節税に続いて、収益不動産を使った節税にも網がかけられるわけですね。
■すぎむら先生
そうですね。
タワマン節税の評価見直しに続いて、収益不動産も時価ベース寄りの評価に切り替わっていく形です。
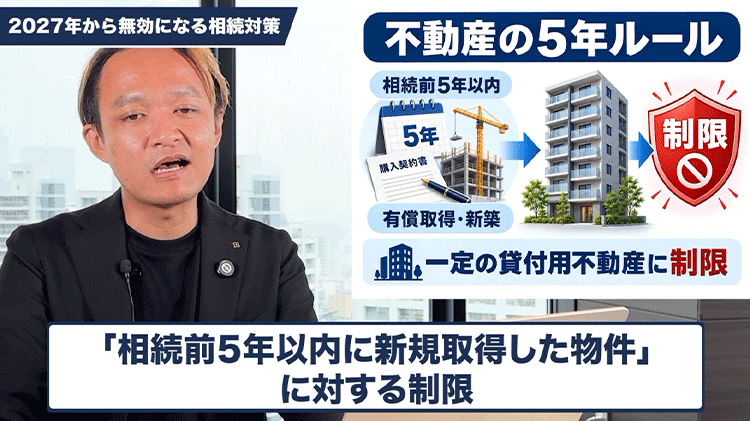
ただし、地主さんなどが「5年以上前から所有している土地」の上に建物を建てる場合などは対象になりませんので、
従来通り節税効果を得られます。あくまで「相続前5年以内に新規取得した物件」に対する制限ですね。
■質問者
なるほど。他になにか大きな変更点はありますか?
■すぎむら先生
もう一つ非常に大きいのが「不動産小口化商品」の見直しです。
商業施設や大型ビルなどを一口1,000万円単位で出資・購入できる小口化商品は、
1,000万円で購入しても相続税評価額が300万円程度まで下がり、
かつ相続後にまた時価(1,000万円近く)で換金できるため、節税効果が高すぎると大人気でした。
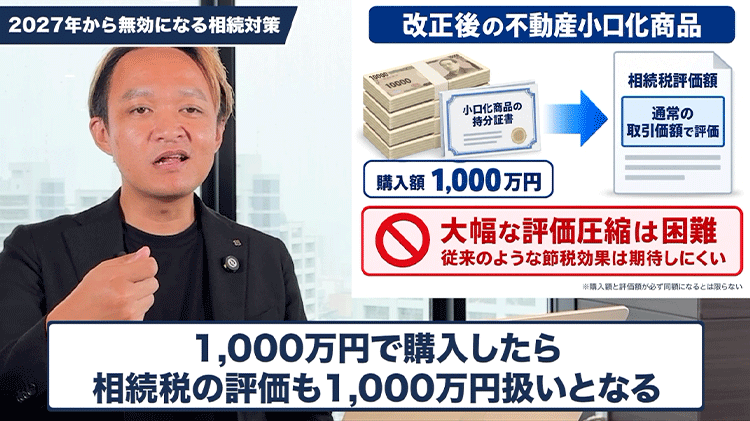
ですが、今回の改正によって「不動産小口化商品は取得時期を問わず、
原則すべて時価(通常の取引価額)で評価する」という非常に厳格なルールに変更されます。
■質問者
取得時期すら問わず、全部時価評価になっちゃうんですか?
■すぎむら先生
そうなんです。
つまり、1,000万円で購入したら相続税の評価もそのまま1,000万円扱いとなり、
節税効果は実質ゼロになります。
これによって、節税目的だけで小口化商品を買っていた人たちから一斉に売りが出されたり、
買い手が減って流動性が落ちたりするリスクが懸念されます。
ですので、節税目的で小口化商品を保有されている方は、早めの出口戦略や見直しを検討された方が良いと思いますよ。

【コラム著者のご紹介】

岡山生まれ。26歳で生損保の保険代理店「デザインライフ」を設立し、その後相続に関することで悩み苦しむ人を救うべく2015年から相続コンサルタント事業開始。 現在は、年間約500件の相続相談に対応し、遺言・信託などの法律文書の組成、税申告・登記などの相続手続きをはじめ、保険・不動産・建築など、資産に関わる問題の解決、見直し、活用、運用など、幅広くアドバイスと対策支援を行い、部分的解決ではなく総合的解決へと導く、相続・事業承継に特化したコンサルタントとして活動。年間10億円以上の資産を動かす相続・事業承継対策に携わる。 年間100回程度のセミナー講演を行っており、一般向け相続セミナーのほか、相続コンサルタント養成講座を開講。全国の相続に関わる専門家の教育に携わっている。 この他、日本赤十字社、大和リビング、メットライフ生命、オリックス生命、損保ジャパンひまわり生命等、講演実績多数。実績が評価され2024年には新築戸建賃貸投資に関する全国フランチャイズの研修講師として事業参画。2025年には自身が行う相続コンサル事業をフランチャイズ化。 FC本部として自社だけでなく全国の加盟店に所属する相続コンサルタントを育成し、並走して実務支援することで全国の相続相談に対応している。 趣味は、家族旅行とフットサル。2007年に自身が発足した岡山県リーグ所属フットサルチームのスポンサーとして支援している。 (成績:県リーグ優勝数回、岡山県選手権予選優勝1回)
